日本100万亿日元防御战告败
史上最大规模联合外汇干预在一个月后仍未能让日元守住160关口。接下来全球套息交易和日股资产定价将如何演变,或将重塑世界对东京货币防御战略的认知。
千亿美元的一课
七月下旬,日本与美国花费约1000亿美元保卫日元。但他们输了。干预曾一度将美元/日元汇率打压至158以下,到八月底,汇对已回落至160——正是最初触发干预的价位。市场只是轻轻一挥袖,便把这场史上最大规模的协同外汇行动当成了耳旁风。
事情并非无解之谜,而是一个信号。
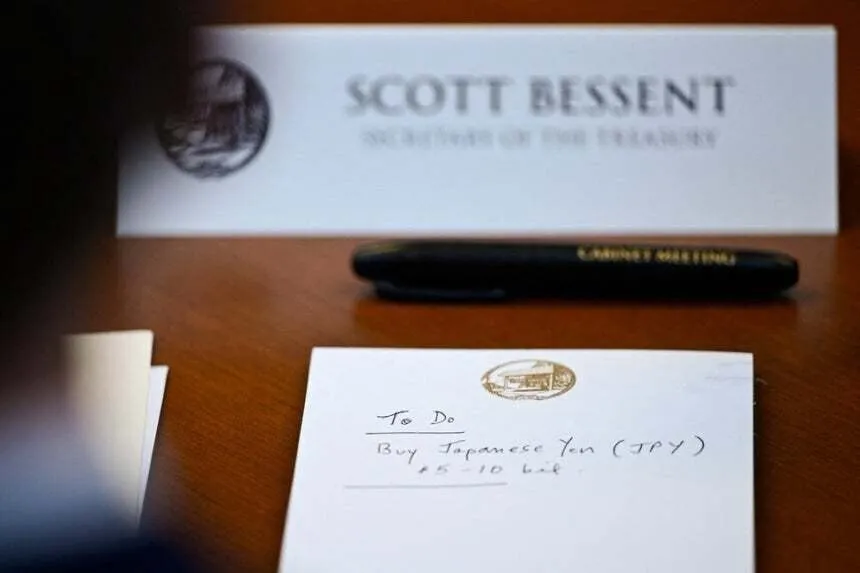
数字发人深省。据《韩新闻》报道,日本财务省在6月30日至7月26日期间出动了15.4万亿日元(约合1030亿美元),绝大部分集中在6月30日至31日两天砸向市场。美方细节虽仍不透明,但根据财政部长斯科特·贝森特确认的备忘录措辞——“待办事项:日元买入,50亿至100亿美元”——美方很可能出资50亿至100亿美元。加总来看,这是美元与日元协调史上前所未有的力度。然而整个干预仅持续了三周。
但失败背后的机制值得深究。干预在短期内确实如设计所料地奏效——买入日元的压力迫使美元在数日内从162跌至约157.5。但它未能改变驱动机构卖家的根本逻辑。春季大举建立日元空头的对冲基金并未平仓。大型企业进口商仍在大规模将美元兑换成日元。更关键的是,套利交易非但没有撤退,反而找到了新的支点:交易员以日元低成本融资,转而追逐新兴市场资产和美国国债中的更高收益。
沃什一夜之间改写规则
转折点出现在8月28日的杰克逊霍尔 symposium。联邦储备委员会主席凯文·沃什刚上任100天,发表了一场演讲,几乎等于又给了日元一记重锤。
“如果我们无法确信基础通胀正可持续地向我们的2%对称目标靠拢,那么美联储有责任采取行动,“沃什说。措辞经过精心权衡,却毫不含糊:美联储并未停止加息的脚步,而9个月期国债收益率已经计入了九月的加息预期。收益率曲线随之移动。日元当日即遭遇抛售。
《读卖新闻》报道,债券市场资金流在当天加速推高美元买入和日元卖出。160这一曾经被视为防火线的关口,再次沦为磁力点。
沃什的演讲带来的影响远不止于汇价波动,它重新界定了货币主权与双边义务之间的边界。数十年来,日本一直遵循一项隐性默契:当日元承受极端压力时,美联储会放慢加息节奏。而这项默契在杰克逊霍尔寿终正寝。美联储以国内通胀目标为先而非联盟管理,发出信号——美国的价格稳定优先于日本的货币稳定。这条信息通过每一笔持有日元敞口的机构投资决策,产生了深远回响。
东京无视的结构性困境
干预无法修补沃什演讲所暴露的问题:美国与日本之间的利差正在扩大,而非收窄。日本银行只需大幅加息便能稳定市场预期——但它显然无意这么做。
彼得森国际经济研究所的亚当·波森在接受《读卖新闻》采访时一针见血:“即使日本银行九月加息,也几乎会被美联储的动能完全吸收。“波森指出,“美国财政部实际上希望日本银行加息”,因为日本收益率走高会让日元走强,从而减少对进一步外汇干预的需求。但希望不是政策。
与此同时,东京的高市早苗政府正考虑减税和增加国防支出,这将进一步扩大日本本已庞大的财政赤字。而这些恰恰是长期打压日元的政策。政府既想要经济刺激,又想要地缘政治上的定位,却不愿以货币贬值来买单。这笔账根本算不通。
野村综合研究所也指出了同样的矛盾:干预能买来时间,但根本驱动力——油价走低、鹰派的美联储、日本自身的财政漂移——每天都在加剧日元的弱势。
日本银行面临一个困局,任何外汇支出都无法解开:加息太快,恐破坏国内需求的脆弱复苏;加息太慢,眼看日元持续贬值。央行选择了缓慢,而市场已将这一选择定价进每一笔日元仓位。
次生效应已然爆发
此次干预失败的后果远不止于汇价数字。持有巨额美元计价海外资产组合的日本养老基金和保险公司,正看着以日元计价的收益因货币走弱而缩水。去年令亚洲市场震动的高科泰克事件就是一个预警。类似的压力目前正在暗处积聚。
新兴市场央行正在重新校准立场。泰国、韩国和印度尼西亚均持有大量日元计价债务。日元走弱推高了滚动成本,迫使各国在国内条件或许需要宽松的时候采取更紧缩的货币政策。国际货币基金组织在最近的简报文件中已提示此类传染风险,但并未呼吁采取协同行动。
日本跨国企业陷入两难:日元走弱经折算后推高以日元计reported earnings,使季度业绩看似更强。但它同时抬高了能源、食品及原材料等进口投入成本。净效应是将收入从工薪阶层和储户重新分配向企业股东,加剧了高市早苗竞选承诺要解决的贫富差距。
谁赢谁输
直接的赢家是美国出口商、在日本旅游的美国游客,以及套利交易者。日元在160以下持续走强,意味着美国企业能以更低成本进口日本商品,而日本旅客赴海外则面临高昂花费——对东京而言是内政痛点,但政府似乎出于增长优先的考量甘愿忍受。
输家一目了然:以日元储蓄的日本家庭、试图在不搞垮经济的前提下推进正常化的日本银行决策者,以及依赖廉价日元融资来偿付美元计价债务的新兴市场央行。日元走弱意味着整个亚洲的滚动成本上升。
全球投资者同样被市场教训了一番。许多人在干预之后押注日元将获得持续支撑,买入日元看涨期权并做空美元/日元价差。这些头寸已被系统性挤压。下一波损失将来自那些假设日本政府会在160再次出手干预的基金——因为干预机制现已可预测,而可预测正是干预的天敌。
接下来会发生什么
两种情景主导市场判断。第一种是重复干预:如果日元跌破165,东京和华盛顿再次出手,将其推回160附近维持几周,随后周期重演。这是现状——代价高昂、收效甚微,且对市场的纪律性构成破坏。
第二种是根本性转变:日本银行大幅加息,美联储暂停或降息,日元在150以上寻得新均衡。双方都未朝此方向移动。美联储谈论的是更多加息,日本银行谈论的是渐进主义,日本的财政轨迹则是扩张性的。阻力最小的路径仍然是更弱的日元。
真正的问题是,日本政府是否意识到自己已越过一道阈值。2022年和2024年历次干预在更低强度下就已失败。这一次,美日联合 effort 是有史以来规模最大的一次,却在数周内仍以失败告终。市场已经学会:160并非以决心守护的防线,而是在耗尽后的妥协。
英语市场往往忽略的一点是:这并非一场危机,而是一次再校准。干预窗口证明了即使1000亿美元也无法凌驾于货币分化的现实之上。只要利差未变,日元就仍将是套利交易的载体和日本进口商的负担。在那之前,160不是底部,而是一个提醒。