La defensa de 100 billones de yenes de Japón fracasó
La mayor intervención conjunta en el mercado de divisas de la historia no pudo mantener el yen por encima de 160 un mes después. Lo que acontece a continuación para los carry trades globales y la valoración de los activos japoneses podría redefinir la forma en que el mundo entiende la estrategia de defensa del yen de Tokio.
La lección de los 100 billones de dólares
Japón y Estados Unidos gastaron aproximadamente 100 billones de dólares en defender el yen a finales de julio. Perdiéronlo. Un mes después de que la intervención empujara el dólar por debajo de 158, el par había retrocedido a 160 a finales de agosto — el mismo nivel que desencadenó la intervención original. El mercado simplemente ignoró la mayor acción coordinada de divisas en la historia.
Lo que ocurrió no es un misterio. Es una señal.
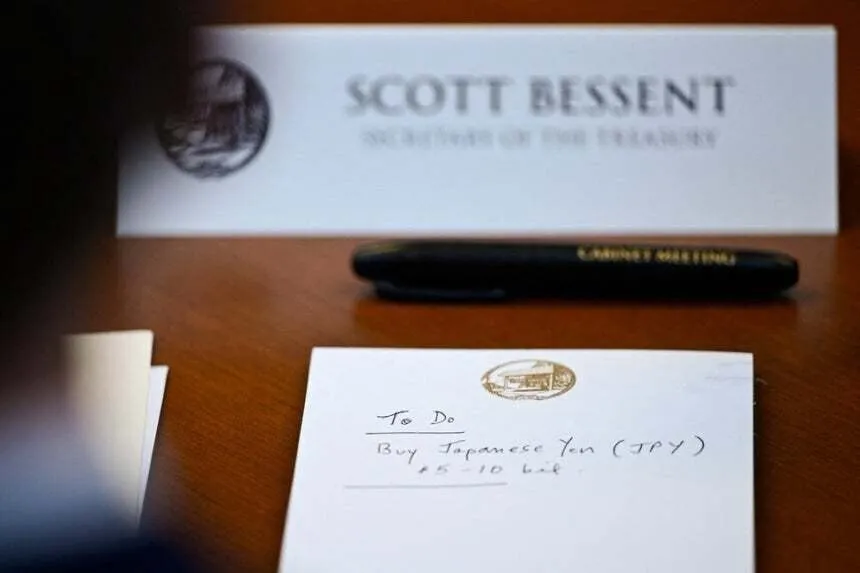
Las cifras son reveladoras. El Ministerio de Hacienda de Japón desplegó 15,4 billones de yenes (103.000 millones de dólares) entre el 30 de junio y el 26 de julio, según el reporte de Hani, con la gran mayoría ejecutada el 30-31 de junio. La parte estadounidense permanece en opacidad, pero probablemente contribuyó entre 5.000 y 10.000 millones de dólares, basándose en el memo confirmado del secretario del Tesoro Scott Bessent que lee “Por hacer, compra de yenes japoneses, 5-10 billones de dólares”. Combinado, este fue un despliegue sin precedentes de coordinación dólar-yen. Y duró tres semanas.
Pero los mecanismos del fracaso merecen un escrutinio riguroso. La intervención funcionó precisamente como estaba diseñada en el corto plazo: la presión de compra de yenes obligó al dólar a caer de 162 a aproximadamente 157,5 en pocos días. Lo que no logró fue alterar el cálculo subyacente que impulsaba a los vendedores institucionales. Los fondos de cobertura que se habían acumulado en apuestas a la baja contra el yen durante la primavera no deshicieron sus posiciones. Los importadores corporativos continuaron convirtiendo dólares en yenes a gran escala. Y el carry trade, lejos de retirarse, encontró nuevas piernas mientras los prestamistas tomaban dinero barato en yenes y rotaban hacia activos de mayor rendimiento en mercados emergentes y bonos del Tesoro estadounidense.
Warsh cambió las reglas de la noche a la mañana
El punto de inflexión llegó en el simposio de Jackson Hole el 28 de agosto. Kevin Warsh, el presidente de la Reserva Federal que celebraba sus primeros 100 días, pronunció un discurso que efectivamente administró otro golpe al yen.
“Si no tenemos confianza de que la inflación base se mueve de manera sostenible hacia nuestro objetivo simétrico del 2%, entonces la Fed tiene la responsabilidad de actuar”, dijo Warsh. Sus palabras estaban cuidadosamente calibradas pero eran inequívocas: la Fed no había terminado de subir tasas, y el rendimiento del bono a 9 meses ya estaba precificando un aumento en septiembre. La curva de rendimientos se desplazó. El yen se vendió de inmediato.
Yomiuri reportó que los flujos del mercado de bonos aceleraron la compra de dólares y la venta de yenes el mismo día. El nivel 160, alguna vez tratado como un muro infranqueable, se convirtió nuevamente en un imán.
El discurso de Warsh hizo algo más trascendental que mover un par de divisas. Redefinió el límite entre soberanía monetaria y obligación bilateral. Durante décadas, Japón operó bajo un entendimiento tácito de que la Fed moderaría su ritmo cuando el yen enfrentara presión extrema. Ese entendimiento murió en Jackson Hole. La Fed, respondiendo a objetivos internos de inflación más que a la gestión de alianzas, señaló que priorizaría la estabilidad de precios estadounidense sobre la estabilidad cambiaria japonesa. Ese mensaje resonó en cada decisión de cartera tomada por las instituciones con exposición al yen.
El problema estructural que Tokio ignora
Las intervenciones no pueden arreglar lo que el discurso de Warsh expuso: la brecha de tasas de interés entre Estados Unidos y Japón se está ampliando, no cerrando. El Banco de Japón necesitaría subir tasas agresivamente solo para estabilizar las expectativas — y no ha mostrado ningún apetito por hacerlo.
Adam Posen, del Instituto Peterson, definirá la dinámica cuando le dijo a Yomiuri que incluso un aumento de tasas del BOJ en septiembre sería ampliamente absorbido por el momentum de la Fed. “El Tesoro de EE.UU. en realidad espera que el BOJ suba las tasas”, señaló Posen, porque los rendimientos japoneses más altos fortalecerían el yen y reducirían la necesidad de más intervención cambiaria. Pero la esperanza no es política.
Mientras tanto, el gobierno de Sanae Takaichi en Tokio está considerando recortes fiscales y mayor gasto en defensa que ampliarían el ya masivo déficit fiscal de Japón. Estas son exactamente las políticas que deprimen el yen con el tiempo. El gobierno quiere el estímulo económico y el posicionamiento geopolítico, pero no quiere pagarlos en términos cambiarios. Esa matemática simplemente no funciona.
La división de investigación de Nomura señaló la misma contradicción: las intervenciones compran tiempo, pero los impulsores fundamentales — precios del petróleo en caída, una Fed hawkish, la deriva fiscal propia de Japón — se mueven en contra del yen todos los días.
El BOJ enfrenta una trampa que ningún monto de gasto en divisas puede desenredar. Subir tasas demasiado rápido y arriesgarse a romper la recuperación frágil en la demanda doméstica. Subir tasas demasiado lento y ver cómo el yen continúa su erosión. El banco central ha elegido lentitud, y el mercado ha precificado esa elección en cada posición de yen.
Efectos de segundo orden ya en erupción
Las consecuencias de esta intervención fallida se extienden muy más allá de los cotizaciones cambiarias. Los fondos de pensiones y compañías aseguradoras japonesas, que sostienen enormes carteras de activos extranjeros denominados en dólares, observan cómo sus rendimientos en yen se encogen a medida que la divisa se debilita. El caso GlycoTech que envió ondas de choque por los mercados asiáticos el año pasado fue una advertencia. Presiones similares se están construyendo bajo la superficie ahora.
Los bancos centrales de mercados emergentes están recalibrando. Tailandia, Corea del Sur e Indonesia sostienen deuda significativa denominada en yenes. Un yen más débil eleva los costos de refinanciamiento y obliga a política monetaria más restrictiva en casa, incluso cuando las condiciones domésticas podrían llamar a un aflojamiento. El FMI ha señalado este riesgo de contagio en documentos de reunión recientes, aunque se detuvo antes de pedir una acción coordinada.
Las multinacionales japonesas enfrentan una paradoja. El yen débil impulsa las ganancias reportadas cuando se traducen de vuelta a yen, haciendo que los resultados trimestrales se vean más fuertes. Pero eleva los costos de insumos para energía, alimentos y materias primas: todo lo que Japón importa. El efecto neto es una redistribución del ingreso desde los trabajadores asalariados y ahorradores hacia los accionistas corporativos, profundizando la brecha de desigualdad que las promesas de campaña de la primera ministra Takaichi promises abordar.
Quién gana, quién pierde
Los ganadores inmediatos son los exportadores estadounidenses, los turistas americanos en Japón y el carry trade. La persistencia del yen por debajo de 160 significa que las empresas estadounidenses pueden importar bienes japoneses más barato y los viajeros japoneses enfrentan costos devastadores en el exterior — una molestia política doméstica para Tokio que el gobierno parece dispuesto a tolerar dados sus prioridades de crecimiento.
Los perdedores son más claros: los hogares japoneses ahorrando en yen, los políticos del BOJ tratando de normalizar sin romper la economía, y los bancos centrales de mercados emergentes que dependían del financiamiento barato en yenes para pagar deuda denominadas en dólares. Un yen más débil significa mayores costos de refinanciamiento en toda Asia.
Los inversionistas globales también han sido desestabilizados. Muchos se posicionaron para un piso sostenido del yen después de la intervención, comprando opciones call sobre yen y vendiendo el spread dólar-yen. Esas posiciones han sido sistemáticamente apretadas. La próxima oleada de pérdidas vendrá de los fondos que asumen que el gobierno japonés intervinirá nuevamente en 160 — porque el mecanismo ahora es predecible, y la predictibilidad es el enemigo de la intervención.
Qué viene después
Dos escenarios dominan. El primero es intervención repetida: Tokio y Washington intervienen de nuevo si el yen quiebra 165, empujándolo de vuelta hacia 160 por otras pocas semanas antes de que el ciclo se repita. Este es el statu quo — costoso, ineficaz y desestabilizador para la disciplina del mercado.
El segundo es un cambio fundamental: el BOJ sube tasas significativamente, la Fed pausa o corta, y el yen encuentra un nuevo equilibrio por encima de 150. Ningún lado se está moviendo en esa dirección. La Fed está hablando de más subidas. El BOJ está hablando de gradualismo. La trayectoria fiscal de Japón es expansiva. El camino de menor resistencia permanece en un yen más débil.
La verdadera pregunta es si el gobierno japonés reconoce que ha cruzado un umbral. Las intervenciones pasadas en 2022 y 2024 fracasaron a magnitudes menores. Esta vez, el esfuerzo combinado de EE.UU.-Japón fue el más grande jamás registrado, y aún así fracasó en cuestión de semanas. El mercado ha aprendido que 160 no se defiende con convicción — se negocia con agotamiento.
Lo que los mercados de habla inglesa a menudo pasan por alto es que esto no es una crisis — es una recalibración. La ventana de intervención demostró que incluso 100.000 millones de dólares no pueden anular la divergencia monetaria. El yen permanecerá como vehículo para carry trades y como pasivo para los importadores japoneses hasta que el diferencial de tasas cambie. Hasta entonces, 160 no es un piso. Es un recordatorio.