韩国7,000点失守,是油价与美联储夹击下新兴市场的警示
韩国旗舰指数本月余下时间首次跌破7,000点这一关键心理关口,受美国国债收益率飙升及油价突破每桶100美元双重拖累。真正值得关注的,是这场波动揭示了大宗商品冲击与美元政策收紧叠加下,新兴市场的脆弱本质。
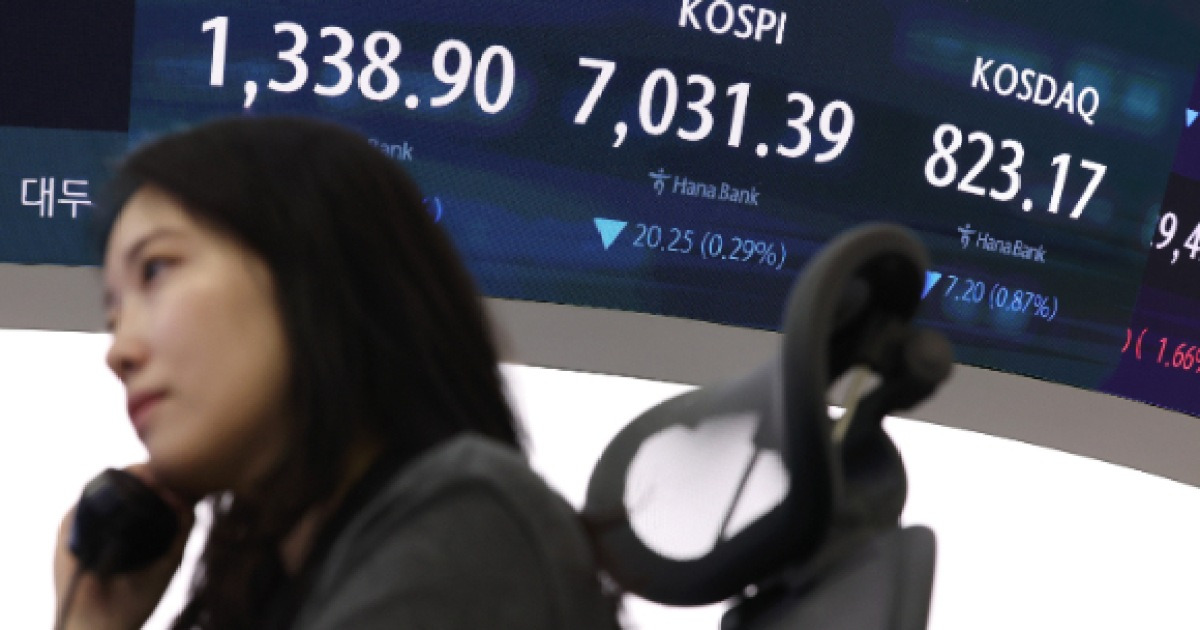
7000点防线失守
周三早盘,韩国综合股价指数(KOSPI)跌破7000点——并非因国内基本面疲软,而是两场外部冲击在同一交易日叠加所致。美国10年期国债收益率攀升至4.83%,布伦特原油期货结算价站上每桶101美元,加之季度期货期权到期带来机械性抛压。截至首尔时间上午9点43分,综合指数下跌87.84点,跌幅1.25%,报6963.80点。
7000点这一心理关口不容忽视。该指数前一个交易日刚刚重返这一水平之上,终结了自8月初以来持续数月的气数低迷。在收复仅有数小时之内便再度失守,说明市场此前的上涨走势从源头上就缺乏足够的信心支撑。
谁在抛售——以及为何至关重要
资金流向数据讲述的故事比 headlines 数字更加清晰。早盘阶段,外资抛售1010亿韩元KOSPI成分股,国内机构另加码256亿韩元卖盘。作为抛市中典型的避险方,散户反而逆势买入169.9亿韩元——这本身就是一种警示信号,表明他们的买盘能力可能已逼近极限。
同样的模式在KOSDAQ同样上演:该指数下跌1.45%,收报818.36点。外资抛售138.3亿韩元,机构卖出44.3亿韩元,而散户则买入185.2亿韩元。当市场上只剩下最无力承受购买力侵蚀的人群仍在挂单承接时,底部往往比看起来近得多,也脆弱得多。
三星电子下跌1.02%,报26.675万韩元;SK海力士跌0.48%,报184.7万韩元。半导体行业——韩国最重要的出口引擎、对全球增长担忧最为敏感的板块——正在承受最沉重的打击。仅此一点便足以引发关注。2026年至今的大部分时间里,全球AI算力产能扩张一直支撑着半导体需求保持强劲,但不断攀升的借贷成本与强势美元正压缩支撑这一支出的融资条件。
金融板块则朝相反方向运行。KB金融、三星生命保险、新韩金融集团均录得涨幅,反映出利率走高时利好放贷方的收益率曲线动态。但此类板块轮动若无更广泛的市场广度配合,几乎难以持续推动指数上行。
两场冲击,一个市场
第一重冲击来自地缘政治。周二,美国中央司令部确认对五艘伊朗油轮实施了打击,能源市场应声飙涨,布伦特原油收于自5月22日以来的最高收盘位。WTI原油也逼近每桶100美元关口。对于一个几乎全部依赖进口原油的国家而言,油价持续站稳每桶100美元上方,实质上等同于向整个经济体征收特别税——推高运输成本、拉抬制造业投入品价格、给家庭消费施加下行压力。
第二重冲击来自货币政策。美国财政部最新再融资公告规模低于市场预期,回购额度仅60亿美元,远逊于市场更广泛的预测,随即引爆美债收益率大幅上行。30年期国债收益率触及5.3%,收益率曲线陡峭化态势加深,美元强势得到进一步巩固。美元走强对韩国意义尤为重大:韩元汇率区间恰好令出口商保有竞争力,却让进口商暴露在外汇风险之下,进一步升值将全面挤压各行业的利润空间。
斗山证券研究员金智英(Kim Ji-young)指出,美国市场情绪受油价与收益率双重冲击转弱,叠加季度到期的机械性波动,回调已在所难免。但她的判断低估了结构性维度。这绝非一次简单的技术性调整,而是在美联储尚未释放宽松信号、OPEC+也未曾同意增产的环境下,市场对风险的一次重新定价。
超越首尔的意义
韩国常被视为亚洲新兴市场的风向标,但更准确地说,它是一个压力测试,检验着以美元计价的债务和大宗商品依赖能在多大程度上渗入一个中等收入的高级经济体。KOSPI跌破7000点这一信号表明,此前建立在半导体乐观情绪和相对利率稳定之上的市场复苏,来得过于匆忙。
对于区域投资者而言,教训十分具体:套息交易正在瓦解。一年前,借入日元或美元、投资韩国股票是一种颇受欢迎的策略。如今,美国收益率走高叠加美元走强,正从两头挤压这一仓位。外资抛售韩国股票的举动,并非资金新流入——而是去杠杆化的过程。
对首尔的政策制定者而言,困境则更加尖锐。韩国银行面临两难选择:降息以提振增长,还是维持利率以捍卫韩元。每一次降息的基点都将加剧资金外流压力;而每一次加息的基点则会加深国内经济放缓。市场此前一直预计在2027年初降息,但今日数据暗示,这一时间表可能需要进一步延后。
未来几周将决定7000点究竟成为一个能够坚守的支撑位,还是一个被彻底击穿的天花板。石油市场已将中东持续动荡的预期计价至11月,而美联储在利率方面亦未释放出任何利好信号。在其中一个变量发生变化之前,KOSPI最多只能在区间内震荡,最差的情况则是趋势走低。
周三发生的一切并非闪崩。它提醒我们:在这个能源价格可在单日跳涨3%、债券收益率无需预警便重新定价的世界里,没有任何指数点位是永久的——哪怕它曾耗时一个月才被收复。