La ruptura de los 7.000 puntos de Corea es una señal de alarma para los mercados emergentes ante el petróleo y la presión de la Fed
El principal índice de Corea acaba de perder un nivel psicológicamente crítico por primera vez en más de un mes, arrastrado por el repunte de los rendimientos de los bonos del Tesoro estadounidense y el petróleo por encima de los 100 dólares el barril. La verdadera historia es lo que esto revela sobre la fragilidad de los mercados emergentes cuando los shocks de commodities se encuentran con una política de dólar más restrictiva.
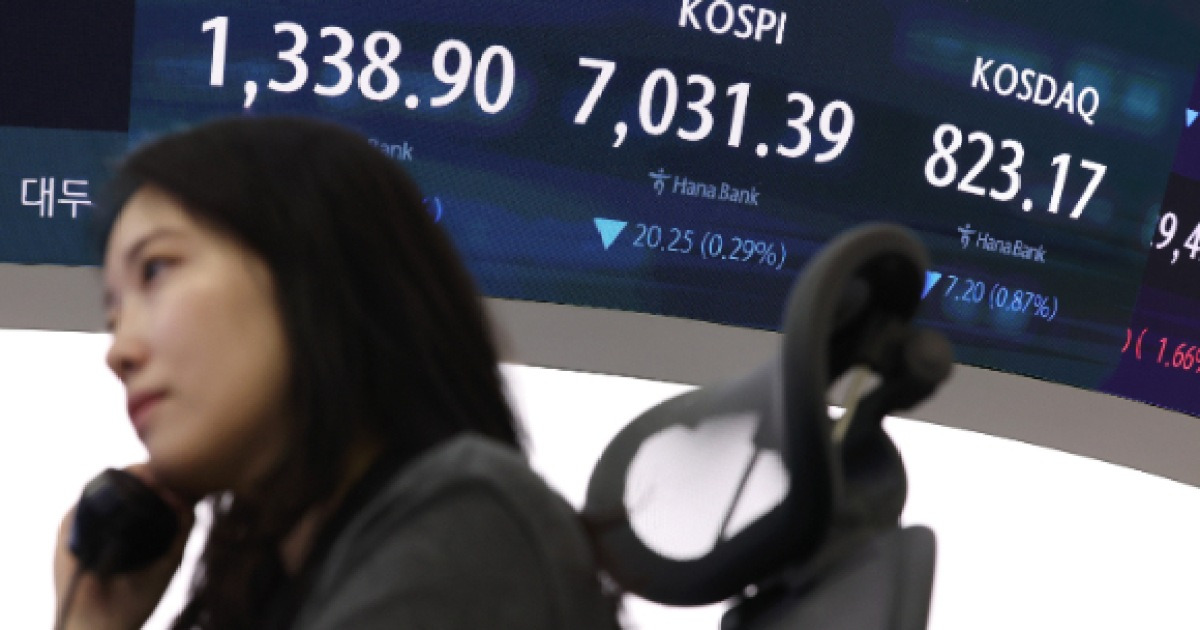
Un umbral perdido
El KOSPI abrió por debajo de los 7.000 puntos el miércoles por la mañana —no por debilidad doméstica, sino por la colisión de dos choques externos en la misma sesión. Los rendimientos de los bonos del Tesoro de EE. UU. a 10 años ascendieron al 4,83%, el crudo Brent cerró por encima de los 101 dólares por barril y el vencimiento trimestral de futuros y opciones añadió presión vendedora mecánica. El índice compuesto cayó 87,84 puntos, un 1,25 %, hasta los 6.963,80 puntos para las 9:43 a. m. hora local.
El peso psicológico de los 7.000 puntos no debe subestimarse. El índice había recuperado ese nivel apenas el día anterior, tras cerrar una fase de estancamiento que se remontaba a principios de agosto. Perderlo en cuestión de horas después de retomarlo sugiere que el avance del mercado carecía de convicción desde el principio.
Quién vende y por qué importa
Los datos de flujos cuentan una historia más clara que el número principal. Los inversores extranjeros vendieron 101.000 millones de wones en acciones del KOSPI durante la primera parte de la sesión, mientras que las instituciones nacionales agregaron otros 25.600 millones de wones en ventas. Los inversores minoristas, refugios típicos durante las caídas, compraron 16.990 millones de wones, lo que indica que ya podrían estar llegando a su límite.
El mismo patrón se repitió en el KOSDAQ, donde el índice retrocedió un 1,45 % hasta los 818,36 puntos. Los extranjeros vendieron 13.830 millones de wones, las instituciones vendieron 4.430 millones y los minoristas compraron 18.520 millones. Cuando quienes menos pueden permitirse perder poder adquisitivo son los únicos que quedan ofertando, el piso está más cerca de lo que parece.
Samsung Electronics cayó un 1,02 % hasta los 266.750 wones y SK Hynix bajó un 0,48 % hasta los 1,847 millones de wones. El sector de semiconductores —el motor más importante de las exportaciones coreanas y el más sensible a las preocupaciones sobre el crecimiento global— está absorbiendo los golpes más duros. Eso solo ya merece atención. La ampliación de la capacidad de IA a nivel global ha mantenido la demanda de semiconductores robusta durante gran parte de 2026, pero los crecientes costos de endeudamiento y un dólar más fuerte comprimen las condiciones financieras que sustentan ese gasto.
Las financieras se movieron en dirección contraria. KB Financial, Samsung Life Insurance y Shinhan Financial Group registraron ganancias, reflejando la dinámica de la curva de rendimientos que recompensa a los prestamistas cuando las tasas suben. Pero este tipo de rotaciones sectorarias rara vez sostienen un índice sin mayor amplitud.
Dos choques, un mercado
El primer choque es geopolítico. El martes, el Comando Central de EE. UU. confirmó ataques contra cinco petroleros iraníes, lo que envió a los mercados energéticos a un pico que empujó el crudo Brent a su cierre más alto desde el 22 de mayo. El WTI también se acercó a los 100 dólares. Para un país que importa casi toda su crudo, cualquier movimiento sostenido por encima de los 100 dólares por barril es, en efecto, un impuesto para toda la economía: mayores costos de transporte, precios más altos de insumos manufacturados y presión a la baja sobre el consumo de los hogares.
El segundo choque es monetario. Los rendimientos de los bonos del Tesoro de EE. UU. se dispararon después de que el anuncio más reciente del Departamento del Tesoro sobre refinanciamiento resultara inferior a las expectativas del mercado, con un programa de recompra de apenas 6.000 millones de dólares frente a proyecciones más amplias. El rendimiento a 30 años tocó el 5,3 %, profundizando la fase de acrecentamiento de la curva de rendimientos y reforzando la fortaleza del dólar. Un dólar más fuerte importa enormemente para Corea: el won ha cotizado en un rango que deja competitivas a las exportadoras pero expone a las importadoras, y una apreciación adicional apretaría los márgenes en general.
Kim Ji-young, investigadora de Kiwoom Securities, señaló que la confluencia de la débil sensación del mercado estadounidense —impulsada por los shocks del petróleo y los rendimientos— y la volatilidad mecánica del vencimiento trimestral hace probable un retroceso. Su evaluación subestima la dimensión estructural. Esto no es simplemente una corrección técnica. Es una revaluación del riesgo en un entorno en el que la Reserva Federal no ha sinalizado flexibilización y OPEC+ no ha acordado producción adicional.
Lo que esto significa más allá de Seúl
A Corea a menudo se la trata como un barómetro de Asia emergente, pero es más preciso considerarla una prueba de estrés sobre cuán profundamente la deuda denominadas en dólares y la dependencia de los commodities pueden penetrar una economía avanzada de ingresos medios. El deterioro del KOSPI por debajo de los 7.000 puntos es una señal de que la reciente recuperación del mercado —construida sobre el optimismo de los semiconductores y la estabilidad relativa de las tasas— fue prematura.
Para los inversores regionales, la lección es específica: el carry trade se está deshilachando. Hace un año, tomar prestado en yenes o dólares para financiar acciones coreanas era una estrategia popular. Los rendimientos estadounidenses más altos y un dólar fortaleciéndose están apretando esa posición desde ambos lados. La venta de acciones coreanas en manos de extranjeros no se trata de nuevo dinero que sale: es apalancamiento que se reduce.
Para los responsables de políticas en Seúl, el dilema es aún más agudo. El Banco de Corea enfrenta la opción entre recortar tasas para apoyar el crecimiento o mantenerse firme para defender el won. Cada punto base de flexibilización refuerza la presión de salida; cada punto base de ajuste profundo acelera la desaceleración doméstica. El mercado ha estado valorando un recorte para principios de 2027, pero los datos de hoy sugieren que ese calendario podría necesitar retrasarse.
Las próximas semanas determinarán si los 7.000 se convierten en un nivel que sostiene o en un techo que resulta decisivo. El mercado del petróleo está valorando la continua inestabilidad en Medio Oriente hasta noviembre, y la Reserva Federal de EE. UU. no ha ofrecido ningún aliento en materia de tasas. Hasta que una de esas variables cambie, el KOSPI probablemente permanezca, en el mejor de los casos, en un rango, y en el peor, con tendencia a la baja.
Lo que ocurrió el miércoles no fue un crash fulminante. Fue un recordatorio de que en un mundo donde los precios de la energía pueden saltar un 3 % en una sola sesión y los rendimientos de los bonos pueden reiniciarse sin previo aviso, ningún nivel de índice es permanente, ni siquiera aquel que tomó un mes recuperar.