韩国芯片繁荣如何悄然重塑全球通胀格局
韩国的半导体上行周期已不再局限于工厂车间。出口收入的增长正在直接拉动国内需求与通胀——这是每一位全球投资者都应密切关注的次级信号。
半导体繁荣不止于芯片
韩国的半导体超级周期正在发生数据尚未完全预见的事:它正从出口账本渗入普通家庭。
韩国央行8月28日发布的新分析,清晰揭示了这一传导机制。强劲的芯片出口改善了韩国的贸易条件,推动实际国内总收入(GDI)增速大幅超越GDP增速。这笔额外收入并未停留在企业资产负债表上,而是流入了家庭钱包。而家庭一旦有了更多可支配资金,自然会转化为消费。
这部分正是全球市场尚未充分定价的变量。
韩国央行发现了什么
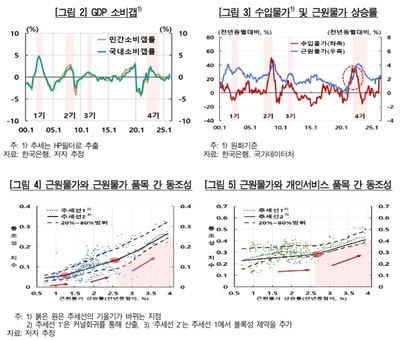
韩国央行的研究将2000年后的韩国划分为四个需求驱动型通胀期——即GDP缺口为正、核心通胀连续两个季度或更长时间高于2.5%的窗口期。这些时期分别是:
- 2002年初至年中,信用卡危机之前
- 2007年中至2008年初,全球金融危机爆发前
- 2011年中至年末,危机后复苏期
- 2022年初至2024年初,疫情复苏期
四段时期的模式完全一致:家庭通过工资或资产升值获得购买力提升,需求回暖;企业面对更强的消费意愿,将此前吸收的成本上涨转嫁给价格。结果形成自我强化循环:更高需求推动更高价格,更高价格又强化通胀预期。
韩国央行发现,最关键的阈值是2.5%。一旦核心通胀突破这一水平,物价变动便从孤立走向同步。原本单独上涨的商品开始结伴攀升。个人服务业——旅行、餐饮、酒店——是煤矿里的金丝雀。它们在疫情复苏期率先领涨通胀,未来大概率仍会再度领跑。
真正的乘数效应
韩国央行以合理精度量化了这一关系。当需求压力高企时,GDP缺口每扩大一个百分点,核心通胀约上升0.1至0.4个百分点。经济敏感型价格指标反应更为剧烈,达0.2至0.4个百分点。总体核心通胀每点GDP缺口对应约0.14个百分点。
持续效应同样显著。在低需求环境中,需求冲击拉动核心通胀的幅度仅为0.2个百分点,且三个季度后迅速消退。在高需求 regime 下,同等冲击可在六个季度后放大至0.6个百分点。通胀不仅来得更响,也走得更慢。
还有韩国央行明确提及的贸易条件通道。如果贸易改善带来的收入增量转化为消费而非储蓄或资产积累,将为核心通胀额外施加0.05至0.2个百分点的上行压力。转化率是关键未知变量:如果韩国家庭选择储蓄芯片红利,通胀将受控;如果他们选择消费——历史表明他们更可能这么做——压力便会成倍放大。
为何超越韩国
韩国占全球DRAM产量的约三分之一。芯片周期转向时,韩国最先承受冲击也最重。本轮上行周期由AI基础设施建设与超大规模云服务商的内存需求驱动,是近年周期中最强的一轮。出口值处于多年高位,贸易条件改善真实且持续。
对全球市场而言,韩国是出口依赖型经济体的领先指标——日本、台湾,以及程度较轻的中国设备 sector 面临相同的结构性条件。如果韩国家庭将芯片红利转化为通胀,首尔邻国正在累积同样的动能。差别主要在于时点。
更广泛地看,这一案例暴露了多数预测模型对开放经济体设定的盲区。标准做法将出口繁荣视为增长的正向因子,对国内通胀的影响则中性或模糊——理由是公司收入"留在可贸易部门"。韩国央行的分析推翻了这一假设:出口收入通过工资、分红和就业转化为家庭收入;家庭收入转化为消费;消费转化为通胀。关联确实存在,问题只在速度与幅度。
美联储及其他央行应关注什么
韩国央行的隐含警告直白:不要将商品侧通胀回落误读为服务侧去通胀的确证。任何芯片驱动的收入脉冲,最初往往体现在有形商品与体验类支出——旅行、餐厅、酒店。这些类别具有粘性,不会因大宗商品价格回落而逆转。它们只会随实际需求走弱而修正。
若当前轨迹延续,韩国可能在接下来两到三个季度内重新进入需求驱动型通胀窗口。这恰恰会在全球周期要求放松配合时,令国内政策立场陷入两难。在全球软化环境下,韩国央行采取鹰派立场将对新兴市场货币与资本流动产生摩擦。
结语
半导体上行周期已不再局限于台湾和韩国的出口统计。它正迁移进国内需求方程。韩国央行已勾勒机制、量化阈值、发出明确警示。
将韩国芯片繁荣单纯视为增长故事而忽视其通胀尾效的投资者,将面临对韩元乃至更广泛新兴市场外汇定价偏差的风险。数据表明,通胀效应真实存在、条件依赖,且在历史上反复出现。唯一未解的问题,是家庭将出口收益转化为消费的速率——以及世界其他地方注意到这一过程的快慢。