Cómo el auge de los chips en Corea está redirigiendo silenciosamente la inflación en todo el mundo
El upcycle de los semiconductores en Corea del Sur ya no se queda solo en las fábricas. Los ingresos crecientes por exportaciones están alimentando directamente la demanda doméstica y la inflación, una señal secundaria que todo inversor global debe vigilar.
El auge de los semiconductores ya no se trata solo de chips
La superciclos de los semiconductores en Corea del Sur está haciendo algo que los datos no anticipaban plenamente: se está filtrando desde la balanza de exportaciones hacia los hogares.
Un nuevo análisis del Banco de Corea (BOK), publicado el 28 de agosto, describe el mecanismo con una claridad inquietante. Las sólidas exportaciones de chips han mejorado los términos de intercambio de Corea, impulsando el crecimiento del Ingreso Nacional Real (GDI) muy por encima del crecimiento del PIB. Ese ingreso adicional no se queda en los balances corporativos; fluye hacia los bolsillos de los hogares. Y los hogares, cuando tienen más dinero para gastar, tienden a gastarlo.
Esa es la parte que los mercados globales aún no están precionando con plena convicción.
Lo que encontró el Banco de Corea
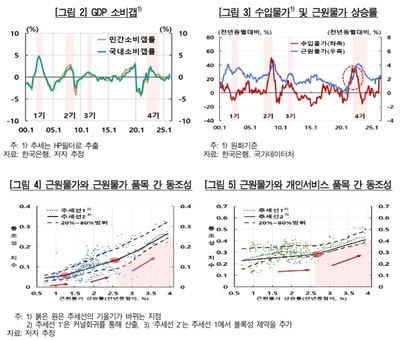
La investigación del banco central divide la Corea posterior a 2000 en cuatro episodios en los que la inflación impulsada por la demanda se instaló —períodos en los que la brecha del PIB se mantuvo positiva y la inflación subyacente superó el 2,5 % durante dos trimestres consecutivos o más. Esas ventanas fueron:
- A principios de 2002 hasta mediados de 2002, antes de la crisis de las tarjetas de crédito
- A mediados de 2007 hasta principios de 2008, justo antes de la crisis financiera global
- A mediados de 2011 hasta finales de 2011, durante la recuperación posterior a la crisis
- A principios de 2022 hasta principios de 2024, durante la recuperación pandémica
El patrón en los cuatro casos es idéntico. Los hogares ganaron poder adquisitivo mediante salarios o apreciación de activos. La demanda se reactivó. Las empresas, ante un apetito del consumidor más fuerte, trasladaron a los precios los aumentos de costos que anteriormente absorberon. El resultado fue un círculo vicioso de retroalimentación: mayor demanda impulsó mayores precios, lo que reforzó las expectativas de que los precios seguirían subiendo.
El umbral más importante, según el BOK, se sitúa en el 2,5 %. Una vez que la inflación subyacente cruza ese nivel, los movimientos de precios dejan de ser idiosincráticos y comienzan a sincronizarse. Los artículos que antes subían de forma aislada empiezan a subir juntos. Los servicios personales —viajes, restaurantes, hotelería— son la catarsis en la mina de carbón. Lideraron el repunte inflacionario durante la fase de recuperación pandémica y es probable que lideren nuevamente.
El multiplicador que importa
El BOK cuantificó la relación con precisión razonable. Cuando la presión de la demanda está elevada, cada punto porcentual de expansión de la brecha del PIB empuja la inflación subyacente hacia arriba en aproximadamente 0,1 a 0,4 puntos porcentuales. La medida de precios sensible a la economía reacciona con aún más agudeza, entre 0,2 y 0,4 puntos porcentuales. La inflación subyacente total se registra alrededor de 0,14 puntos porcentuales por cada punto de la brecha del PIB.
El efecto de la duración es igualmente notable. En entornos de baja demanda, un choque de demanda eleva la inflación subyacente solo 0,2 puntos porcentuales tres trimestres después, y se desvanece rápidamente. En regímenes de alta demanda, ese mismo choque puede amplificarse hasta 0,6 puntos porcentuales seis trimestres después del impacto. La inflación no solo llega más fuerte. Tarda más en retirarse.
Y luego está el canal de los términos de intercambio que el BOK señala explícitamente. Si el impulso de ingreso derivado de mejores condiciones comerciales se convierte en consumo en lugar de ahorro o acumulación de activos, una presión adicional de 0,05 a 0,2 puntos porcentuales recae sobre la inflación subyacente. La tasa de conversión es la variable desconocida. Si los hogares coreanos ahorran la bonanza de los chips, la inflación se mantiene contenida. Si la gastan —lo que la historia sugiere que harán—, la presión se multiplica.
Por qué esto va más allá de Corea
Corea representa aproximadamente un tercio de la producción global de DRAM. Cuando el ciclo de los chips se gira, Corea lo siente primero y con más fuerza. El actual ciclo alcista, impulsado por la construcción de infraestructura de IA y la demanda de memoria de los hyperscalers, es el más sólido en la historia reciente del ciclo. Los valores de exportación están en máximos multianuales. La mejora de los términos de intercambio es real y sostenida.
Para los mercados globales, Corea es un indicador líder para economías dependientes de las exportaciones que enfrentan la misma configuración estructural: Japón, Taiwán y, en menor medida, el sector de equipos de China. Si los hogares coreanos están gastando su bonanza de chips en inflación, esas mismas dinámicas se están construyendo en los vecinos de Seúl. La diferencia radica principalmente en el cronograma.
Más ampliamente, el episodio expone un punto ciego en la forma en que muchos forecasters modelan las economías abiertas. El enfoque estándar trata los Boom de exportaciones como netamente positivos para el crecimiento, con efectos neutros o ambiguos sobre la inflación doméstica —porque se supone que los ingresos se quedan en los sectores transables. El análisis del BOK desmiente ese supuesto. El ingreso por exportaciones se convierte en ingreso familiar a través de salarios, dividendos y empleo. El ingreso familiar se convierte en consumo. El consumo se convierte en inflación. El vínculo existe. La pregunta es solo de velocidad y magnitud.
Qué deberían vigilar la Reserva Federal y otros bancos centrales
La advertencia implícita del BOK es sencilla: no confundan la caída de la inflación en el lado de los bienes con una confirmación de desinflación en el lado de los servicios. El choque inicial de cualquier estallido de ingreso impulsado por chips tiende a manifestarse en bienes tangibles y experiencias —viajes, restaurantes, hoteles. Esas categorías son pegajosas. No se revierten cuando bajan los precios de las materias primas. Se revierten cuando la demanda realmente se debilita.
Si la trayectoria actual se mantiene, Corea podría reingresar a una ventana de inflación impulsada por la demanda en los próximos dos o tres trimestres. Eso complicaría la postura de política doméstica precisamente cuando el ciclo global exige acomodación en otras partes. Un BOK halcón en un entorno global suave genera fricción para las monedas de los mercados emergentes y los flujos de capital.
La conclusión
El ciclo alcista de los semiconductores ya no se limita a las estadísticas de exportación de Taiwán y Corea. Está migrando a la ecuación de la demanda doméstica. El Banco de Corea ha mapeado la mecánica, cuantificado los umbrales y emitido una advertencia explícita.
Los inversionistas que traten el boom de chips de Corea como una historia puramente de crecimiento, sin una cola inflacionaria, arriesgan una mala precificación tanto del won coreano como del complejo más amplio de divisas de los mercados emergentes. Los datos dicen que el efecto inflacionario es real, condicional e históricamente repetible. La única pregunta abierta es cuán rápido los hogares convierten los ingresos por exportación en gasto, y con qué rapidez el resto del mundo lo nota.