三星挑战现代的人形机器人竞赛——但成本将决定谁获胜
三星入军人形机器人市场,与Hyundai的Atlas形成竞争,标志着一场可能重塑韩国工业未来的财阀军备竞赛。但真正的战场不在AI——而是执行器的成本。
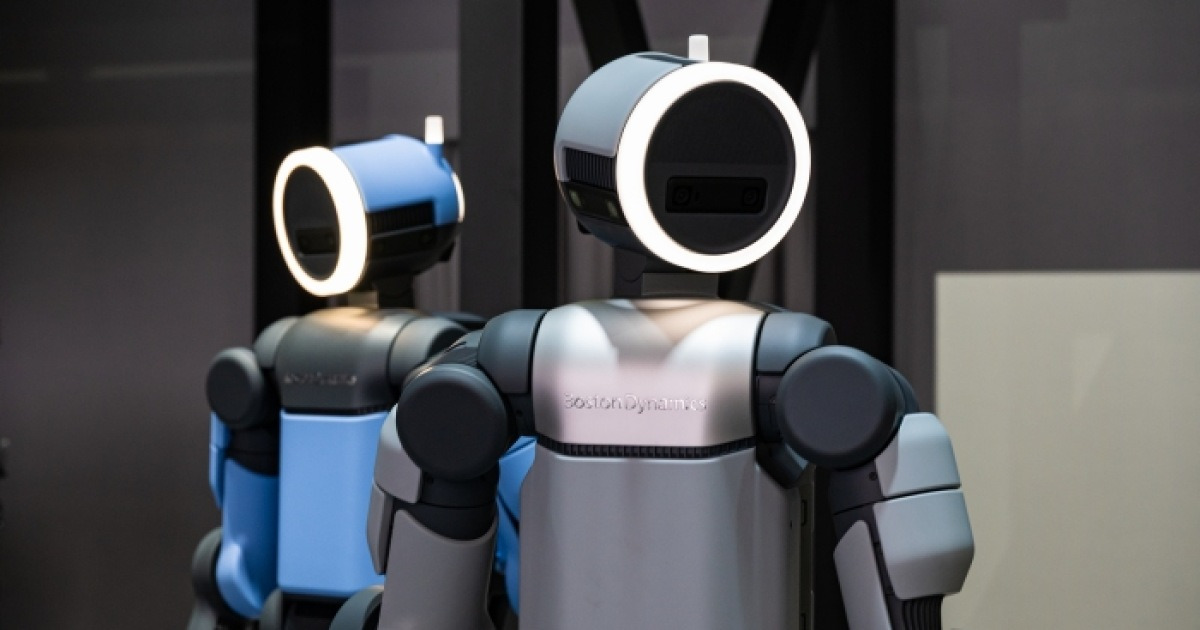
人形机器人军备竞赛已然开启
三星不再隔岸观火。今年年初,现代汽车凭借在CES上展示的波士顿动力Atlas点燃了韩国本土的人形机器人竞赛,而三星随后宣布计划于明年亮相自主研制的人形机器人。LG也紧追不舍,基于英伟达平台打造的双足机器人预计于第一季度公布。韩国三大财阀如今在同一条赛道上全力冲刺,目标均指向2028年实现商业化。
时间表与野心的 convergence 令人瞩目。现代和三星均计划首发CES,并率先部署于工业场景。双方日程之相似,使得竞争在加速而非消解——任何一家公司的延期,都会成为对手跃升至前的机会。
但这场竞赛中最重要的细节,并非机器人背后的AI,而是一个远不如人工智能光鲜的问题:每台执行器究竟花费多少。
为何执行器才是真正的战场
执行器是将电能转化为运动的装置——机械意义上的"人形肌肉"。没有它,人形机器人不过是一副空壳。而执行器主宰着任何一款人形机器人的成本结构,占到总制造费用的60%至70%,每台机器人需要数十个执行器。
正因如此,人形机器人的角逐本质上是一场通过规模化来压降执行器成本的竞赛。
现代汽车正在积极行动。通过汽车零部件子公司现代摩比斯,公司正在开发专用于Atlas的执行器,并已承诺于2028年前在美国建成一座年产能力超过35万台的生产设施。这一规模目标十分庞大——其目的正是通过体量摊薄单件成本。
三星则选择了另一条路径。今年3月,三星在未来机器人推进团队下设立了"Hand Lab",专注于微型化、高精度机械手指执行器。这一思路表明,三星可能押注灵巧性——精细运动控制——将与纯粹的成本同等重要。这是一个更为精细的策略,但也意味着三星尚未像现代那样公开做出大规模量产承诺。
LG则介于两者之间,借助英伟达的软件与硬件生态,同时将其自有执行器开发工作保持在较低调的层面。
韩国工业未来的赌注
人形机器人不再是科幻幻想。它们代表着下一波自动化浪潮,其应用范围将从工厂车间延伸至需要类人移动能力和交互的日常任务。过去几年软件领域的突破——生成式AI在语言、视觉和推理上的 mastery——需要一个物理载体来付诸实践,而人形机器人就是这个载体。
对韩国而言,其意义远超企业声誉。韩国素来是制造业强国,但其增长模式依赖于在劳动力成本上升、人口萎缩的大背景下继续保持自动化领域的领先优势。 Whoever leads the humanoid robot market in Korea could reshape the entire industrial landscape — not just for Korean companies, but for global supply chains that depend on them.
工业机器人的人形市场体量仍以十亿计,但增长轨迹极为陡峭。如果三星、现代和LG能在2028年全部推出可行的产品,韩国生态有望成为全球人形机器人大枢纽。但这是一个巨大的前提,瓶颈清晰可见:成本。
机器人到来时,谁将胜出
最先破解执行器成本难题的公司将获得决定性优势。不是因为其机器人更智能——AI层正日益走向同质化,英伟达等平台提供了共享基础设施——而是因为其机器人将达到企业真正愿意买单的价位。
现代拥有规模优势和清晰的量产路线图。其年产35万台的目标极具野心,一旦实现将创造真正的成本优势。但现代也押注于Atlas的单一执行器设计,这意味着如果另一种方案被证明更优,其转型空间较小。
三星聚焦于指尖级执行器,可能在灵巧性比蛮力更重要的应用场景中胜出——电子装配、医疗保健、精密制造。但这种更窄的焦点未必能转化为定义工业市场的规模驱动型成本缩减。
LG占据了一个耐人寻味中间位置。其对英伟达平台的依赖赋予了其软件先发优势,但同时也意味着LG受制于一家向所有竞争对手供货的公司。英伟达自身的机器人雄心——包括收购Hugging Face——表明平台提供商最终可能捕获比其他任何单一机器人制造商都更多的价值。
接下来会发生什么
未来18个月至关重要。三星明年的机器人首秀将定下基调。如果其产品匹配现代的能力同时 undercut 了成本,竞争格局将一夜扭转。如果落后,现代将巩固先发优势,竞赛再次沦为两强之争。
LG的一季度亮相将对双方施加加速压力。第三名主要玩家入局,迫使所有人提速——而加速往往暴露成本结构和供应链中的弱点。
放眼韩国之外,世界正在观望。日本、中国、美国均有正在进行的人形机器人计划。韩国这三家巨头不仅是在彼此竞争——更是在一个可能重塑全球工业制造的市场上争夺立足之地。
技术令人印象深刻。但在这场竞赛中,胜出者不会是拥有最聪明机器人的公司,而是能将成本压得最低的那一家。