两个咽喉,一次震荡:油价破百改写亚洲规则
霍尔木兹与红海同时受阻,油价站上破百,亚洲贸易依存型经济面临政策困局——韩国韩元走弱与资本外流已成先声,真正的问题是中央银行会选通胀还是增长。
地图已变
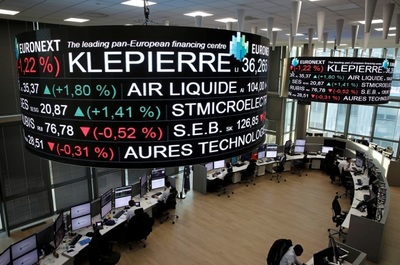
9月9日,欧洲股市全线低开。斯托克600指数下跌1.41%,DAX指数下挫1.66%,CAC40指数滑落1.94%。跌幅凌厉,但逻辑机械——抛售由数千英里外某剧院传来的 headlines 触发。
headlines 实时讲述了故事。9月7日,伊朗革命卫队向阿曼附近的美军舰艇发射导弹,此前十天曾发动过类似袭击。美国随即击沉五艘伊朗油轮——四艘靠近阿曼,一艘靠近霍尔木兹岛。9月9日,伊朗以弹道导弹袭击约旦的一处美军基地,并称击中了两艘宙斯盾驱逐舰。在红海,胡塞武装向四座沙特城市发射无人机和导弹,目标包括空军基地,以及报道所称的沙特阿美持有的核心炼油和电力基础设施。至少73人受伤,其中包括妇女和儿童。
伊朗还向靠近科威特和巴林的油轮发出警告,命令船员弃船撤离。
布伦特原油突破每桶100美元大关,伦敦时间下午晚些时候上涨3.43%至101.28美元。这是自七月底以来基准油价首次跨越这一心理关口。
两场战争,同一解剖结构
使此次事件在结构上区别于以往供应中断的关键,是 simultaneity(同时性)。霍尔木兹海峡和红海并非平行路线——它们是同一批货物必须依次通过的两个连续瓶颈。从海湾驶往欧洲或亚洲的油轮不会二选一,它必须两者都经过。
霍尔木兹海峡每天处理约2100万桶原油及石油产品——约占全球海上石油贸易的五分之一。红海和苏伊士走廊承载着另一个重要份额,包括经延布管道终点站出口的沙特石油,以及地区炼厂生产的成品油。
当一个 chokepoint 受阻时,船东可以改道。当两者同时受威胁时,无路可退。市场在2022至2024年期间所依赖的闲置产能——伊朗的富余产能、阿联酋的超额产能、科威特的灵活产能——在双重压力下瞬间蒸发。剩下的只有库存消耗,以及在绝望买家之间的现货市场竞价。
欧洲前线
瑞银的基兰·加纳什把传导机制表述得直白:油价上涨推高通胀预期,通胀预期推高加息概率,加息概率推高债券收益率,债券收益率压缩股票估值。链条直接。欧洲市场暴露最大,因为大陆能源进口依赖度极高,且在航运替代方案上存在结构性赤字。
欧元区债券收益率在欧央行会议前攀升至多年高位。路透社报道称,市场正在定价年底前额外两次加息,政策利率在2027年底将达到3.1%。对一台本就已徘徊在停滞边缘的经济体而言,这是一条陡峭的轨迹。
法国政府表态不会取消对大型企业的临时公司税附加费,但会下调——一种折中措施,旨在保留收入的同时释放克制信号。欧洲各国财政部长如今同时在三个不可兼容的目标间走钢丝:遏制能源驱动的通胀、阻止增长进一步萎缩、避免财政恶化削弱本国货币。
只有能源板块上涨——斯托克600中上涨0.3%。其他一切皆在抛售。
韩国的处境
这正是亚洲图景变得清晰之处。韩国能源进口依存度超过98%。由于成品油和液化天然气(LNG)构成其主要进口类别,韩国的贸易平衡对油价变动异常敏感。持续的100美元环境不仅仅是推高生产成本——它会改变贸易条件,使依赖进口的亚洲经济体受损,使生产国受益。
韩元的贬值与这些事件并非无关。当能源账单飙升、央行面临矛盾使命时,资本流出新兴市场亚洲货币,涌向美元。韩国央行陷入两难:捍卫货币还是防止增长螺旋——这一处境与印度储备银行在2022年能源危机中的处境相同,也与印尼通过让卢比吸收更多冲击而更为成功应对的情况形成对比。
韩国出口部门——增长的引擎——面临双重挤压:韩元走弱以韩元计价的出口收入,但推高了进口中间产品和能源制造商的投入成本。净效应取决于利润率,以及价格上涨能在多大程度上转嫁至以美元计价合同的买方。在石油炼化、成品油、铝等大宗商品密集型行业,利润率压缩立竿见影。
央行的两难
该地区的每家央行如今都面对同一个二元选择:加息以捍卫货币并压制输入型通胀,或者按兵不动接受更弱的货币和更高的物价。
欧央行通往2027年3.1%的路径,正是替欧洲做出了这一选择。韩国的选择会更安静,但后果同样深远。此刻加息会在稳定汇率之前先加深货币走弱——对一个外债以外币计价的经济体而言,这是一条痛苦的路径。按兵不动则存在信誉缺口,可能加速资本外逃。
两条路都不干净。这就是供应冲击叠加一个已在弱需求和高债务中艰难前行的经济体的本质。
接下来会发生什么
油价方向取决于三个变量:霍尔木兹海峡是否彻底关闭、沙特基础设施损毁是局部还是灾难性、美国战略储备是否会协调释放。这三者本周都不可预测。二级效应——汇率波动、股市震荡、亚洲主权利差扩大——更具可操作性,且已经展开。
清晰的是,廉价能源作为亚洲增长背景条件的时代已经结束,至少目前是。市场为这一假设定价长达十年。双重 chokepoint 中断在实时中否定了它。
欧洲指数或许在一个风平浪静的一天恢复。但亚洲货币只有在航运通道稳定后才会反弹。首尔、东京和新加坡的政策制定者面临的问题不是是否反应——而是单独行动还是协调,而当每个资本同时捍卫自身边界时,协调是否可能?