Guerra saudí-hutí empuja el petróleo por encima de los 100 dólares mientras cae el segundo punto de estrangulamiento
Arabia Saudita anuncia represalias después de que los rebeldes hutíes ataquen objetivos energéticos y civiles, causando 73 muertes e incendiando instalaciones petroleras. Con el Estrecho de Ormuz ya bloqueado por el conflicto entre EE. UU., Israel e Irán, la escalada en el Mar Rojo amenaza con cortar una segunda arteria petrolera crítica justo cuando los mercados se preparaban para la estabilidad.
Dos cuellos de botella, una crisis
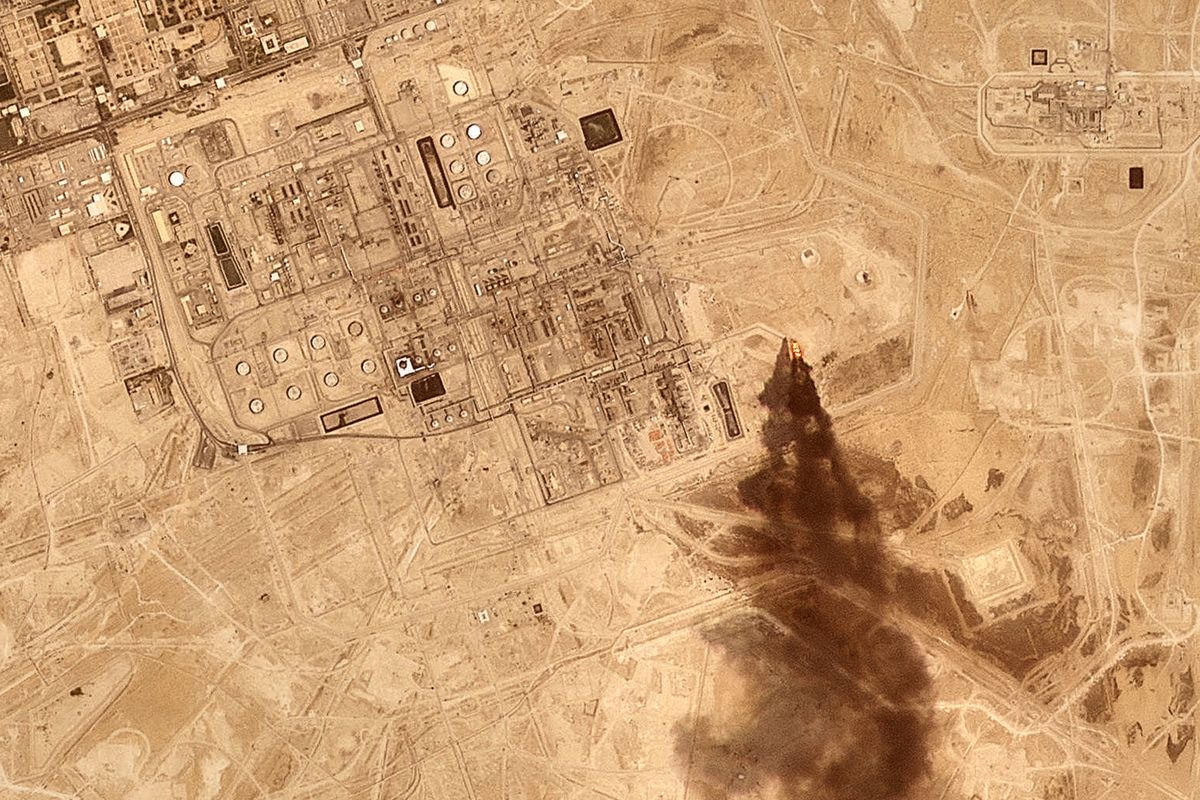
La imagen de Planet Labs PBC muestra el humo que se eleva desde la instalación de procesamiento de Saudi Aramco en Abqaiq el 27 de julio de 2026: un adelanto de lo que ahora se despliega en toda su magnitud. El 8 de agosto, los rebeldes hutíes atacaron cuatro ciudades del suroeste de Arabia Saudita, hirieron a al menos 73 personas, desataron incendios en instalaciones energéticas y obligaron a interrupciones temporales en las operaciones petroleras. Los funcionarios sauditas lo calificaron de provocación peligrosa. Los hutíes lo llamaron venganza.
Lo que diferencia esta escalada de los ciclos previos de violencia es la geometría del comercio energético global. El estrecho de Hormuz —la ruta por donde fluyen aproximadamente 20 millones de barriles de petróleo al día— está efectivamente bloqueado tras el conflicto entre Estados Unidos, Israel e Irán. Ahora el mar Rojo, otra arteria crítica que maneja millones de barriles mensuales, se ha convertido en zona de combate. Dos de los tres puntos más estratégicos del mundo para el paso del petróleo están en disputa. El tercero, el estrecho de Malaca, está bajo influencia china y permanece estable solo por decisión de Beijing.
Las matemáticas detrás de los 100 dólares
El crudo Brent ya superó los 100 dólares por barril. Esa cifra parece abstracta hasta que se ejecutan los cálculos. A las tasas de consumo actuales, perder incluso 5 millones de barriles diarios de capacidad de tránsito por el mar Rojo —que maneja aproximadamente una cuarta parte del transporte marítimo de contenedores a nivel global y volúmenes significativos de petróleo— genera un déficit de oferta de alrededor del 2,5 por ciento de la demanda diaria mundial. La elasticidad histórica sugiere respuestas de precio de entre el 15 y el 30 por ciento para esa magnitud de interrupción. Estamos ahora en ese margen de respuesta.
El ministerio de Energía de Arabia Saudita confirmó ataques a instalaciones en Abha, Jamsur Mushayt, Jazán y Nazrán. Jazán es particularmente significativo: alberga una de las refinerías más grandes del reino y una ciudad industrial construida alrededor de las exportaciones petroquímicas. Los incendios allí no solo reducen la producción: dañan infraestructura que requiere meses, no días, para repararse.
Quién gana, quién pierde
Irán se beneficia de la ambigüedad. Los hutíes operan como una fuerza-proxy, lo que permite a Teherán ejercer presión sobre la infraestructura energética saudita sin atribución directa. Cada barril de petróleo que no fluye por el mar Rojo debilita la posición económica de Riyad mientras pone a prueba los compromisos de seguridad de Washington. Si Estados Unidos está estirado entre el golfo Pérsico y el mar Rojo simultáneamente, el costo de la defensa se eleva exponencialmente.
China pierde dos veces. Beijing importa aproximadamente el 40 por ciento de su petróleo del Medio Oriente, gran parte del cual transita por los corredores que ahora están bajo amenaza. Las reservas estratégicas de petróleo de Shanghái, estimadas en 80 a 100 millones de barriles, proporcionan solo 60 a 90 días de cobertura. Una interrupción prolongada obliga a Beijing a elegir entre pagar precios premium por suministros alternativos o racionar la demanda. Ninguna opción es popular políticamente.
Los consumidores europeos pierden de inmediato. El continente ha pasado tres años construyendo infraestructura para reemplazar el gas natural ruso por envíos de GNL —muchos de los cuales viajaban por la ruta del mar Rojo y el canal de Suez—. Esa cadena de suministro ahora enfrenta la misma vulnerabilidad que se diseñó para evitar. El sector industrial alemán, ya en contracción, enfrenta otro golpe a los costos de insumos.
El problema de la inflación regresa
Los bancos centrales pasaron 2024 y 2025 convenciendo a los mercados de que lo peor del repunte inflacionario posterior a la pandemia ya estaba atrás. La Reserva Federal comenzó a recortar tasas. El Banco Central Europeo siguió el ejemplo. Los mercados calculaban un aterrizaje suave.
El petróleo a 100 dólares por barril agrega aproximadamente entre 0,8 y 1,2 puntos porcentuales a las tasas de inflación anual en las principales economías, dependiendo de los retardos de transmisión y los efectos del tipo de cambio. Eso no es teoría. El shock petrolero de 1979 empujó la inflación estadounidense de 11 por ciento a 13,5 por ciento en un solo año. La crisis de Rusia-Ucrania de 2022 sumó entre 2 y 3 puntos porcentuales a la inflación de la zona euro en seis meses.
No estamos comparando magnitudes —la interrupción actual es menor que esos episodios históricos— pero el timing es cruel. La inflación había estado cayendo hacia rangos objetivo. Un nuevo shock de oferta revierte esa trayectoria precisamente cuando los responsables de política se habían comprometido con la normalización. La Reserva Federal ahora enfrenta una elección imposible: permitir que la inflación se reacelere o subir tasas y desencadenar recesión en economías que aún se recuperan de ciclos anteriores de ajuste monetario.
El colapso de Yemen como ruido de fondo
La crisis humanitaria en Yemen merece atención más allá de sus implicaciones energéticas. La ONU reporta 300 muertos y 18.500 desplazados desde el colapso del tregua en julio. Este es un conflicto de cuatro años que absorbió menos atención global antes de julio y absorberá menos después del 9 de agosto. Las cifras de desplazamiento probablemente subestimen los números reales: los campos de desplazados internos en el suroeste de Yemen enfrentan dificultades de seguridad alimentaria y brotes de enfermedades que preceden a la escalada actual.
La declaración de bloqueo marítimo de los hutíes representa un cambio estratégico. Previamente, los ataques se dirigían a instalaciones militares o energéticas específicas con un mensaje calibrado. Un bloqueo total señala disposición a interrumpir el comercio comercial de manera indiscriminada, una escalada que eleva el riesgo de colisión accidental con embarcaciones no beligerantes y invita a una respuesta militar más amplia.
Qué sucede después
Tres escenarios emergen de este momento.
El primero es una escalada contenida: la retaliación saudí golpea posiciones hutíes en Yemen, matando a más combatientes y civiles, pero ambos bandos retroceden de una guerra más amplia tras demostrar capacidad. Los precios del petróleo se disparan a 105 o 110 dólares y luego se estabilizan mientras los mercados incorporan el nuevo escenario básico. Este es el resultado más probable pero el menos reconfortante: el nivel de 100 dólares se convierte en el piso, no en el techo.
El segundo es la expansión regional: Irán interviene de forma más directa, abriendo frentes a lo largo del golfo Pérsico y amenazando la infraestructura de Emiratos Árabes Unidos y Qatar. Los seguros de transporte marítimo se retiran de toda la región. El petróleo supera los 120 dólares. Los bancos centrales se ven forzados a subir tasas de emergencia. Los riesgos de recesión se materializan en toda Europa y potencialmente en Estados Unidos.
El tercero es un cisne negro: una instalación importante como Abqaiq sufre daños catastróficos, reduciendo la producción saudita en 2 a 3 millones de barriles diarios. Eso representa el 20 por ciento de la interrupción del suministro global por un solo evento. Los precios podrían acercarse a 150 dólares. El sistema geopolítico se fractura mientras los aliados compiten por reservas menguantes.
La lección estratégica
El mundo asumió que la seguridad energética estaba resuelta —no mediante diplomacia, sino mediante diversificación—. La revolución del shale liberó a Estados Unidos. Las terminales de GNL se multiplicaron en toda Europa. China construyó reservas y rutas alternativas. La suposición era que ningún cuello de botella podía paralizar el comercio global.
Esa suposición murió en 2026. Dos cuellos de botella ahora bajo amenaza activa significan que el sistema tiene mucha menos redundancia de lo que sugería la literatura. El precio del petróleo de 100 dólares no es una anomalía: es la corrección del mercado ante la sobreconfianza.
La retaliación de Riyad permanece incierta. El liderazgo saudita ha señalado disposición a responder pero también ha demostrado cautela sobre ampliar conflictos que involucren directamente a Irán. El cálculo depende de si el ataque a Abqaiq —una instalación vulnerable exactamente a este tipo de ataque— sufre daños que amenazan la capacidad de producción a largo plazo. Si es así, la respuesta será proporcional a la herida estratégica, no a la cifra inmediata de víctimas.
Los mercados globales calcularán esto en horas. Las expectativas inflacionarias se ajustarán en semanas. Los bancos centrales responderán en meses. La pregunta es si los responsables de política actuaron durante el período más tranquilo entre el bloqueo de Hormuz y la escalada en el mar Rojo, o si caminaron dormidos ante las señales de advertencia de que este momento era inevitable una vez que cayó el primer cuello de botella.