Los aranceles a semiconductores de EE. UU. podrían reescribir la estrategia estadounidense de Samsung y SK Hynix
La Casa Azul se apresura a proteger a los fabricantes coreanos de chips de los aranceles propuestos por EE. UU. Pero la verdadera historia no es la diplomacia, sino lo que sucede cuando Samsung y SK Hynix se ven obligadas a elegir entre el mercado estadounidense y las fábricas en suelo estadounidense.
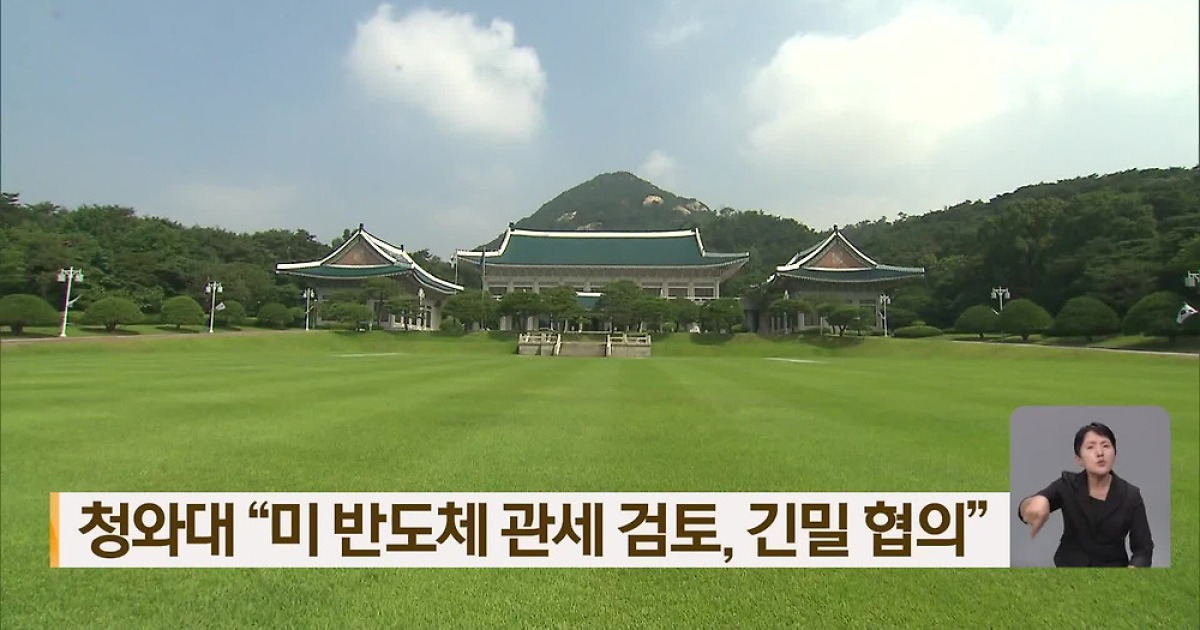
La Casa Azul ya está nerviosa
La oficina del presidente de Corea del Sur emitió un breve comunicado el 3 de septiembre que sonaba como un tiro de advertencia diplomático: Washington está revisando nuevos aranceles a los semiconductores, y Seúl se coordinará estrechamente para garantizar que las empresas coreanas no queden en desventaja. Los términos específicos aún no están definidos, dijo un funcionario de la Casa Blanca a los reporteros.
Esa salvedad, “aún no confirmada”, es elocuente por sí misma. El Departamento de Comercio de EE. UU. ya adelantó el marco: aranceles dirigidos a chips no fabricados en territorio estadounidense. El mensaje es directo: fabrica en Estados Unidos o paga.
Para Corea del Sur, esto no es política comercial abstracta. Es una pregunta existencial para dos empresas que dominan colectivamente el mercado global de memorias. Samsung y SK Hynix juntos representan aproximadamente el 70 por ciento del DRAM mundial y cerca del 60 por ciento de la memoria NAND flash. También tienen miles de millones de dólares en operaciones en EE. UU. ya en marcha o planificadas.
Quiénes reciben el primer golpe
Los fabricantes coreanos de memorias ya operan fabbras en Estados Unidos. Samsung tiene una instalación en Austin, Texas, que amplió hasta convertirla en un centro de producción importante. SK Hynix construyó una planta en Hillsboro, Oregón, que se convirtió en una de las fábricas de memorias avanzadas más grandes fuera de Asia. Estas instalaciones producen chips que se venden en el mercado estadounidense y más allá.
Bajo un régimen arancelario que grava los chips sin importar dónde se usen finalmente, esas fabbras estadounidenses pierden su tampón protector. La lógica del modelo de subsidios de la CHIPS Act era sencilla: construye aquí y recibes dinero en lugar de aranceles. Un arancel selectivo invierte esa ecuación: de repente, la presencia estadounidense se convierte en un evento gravable en lugar de un activo estratégico.
La primera víctima sería el margen. Los chips de memoria son un negocio de commodities donde un cambio de un solo punto porcentual en el costo entregado desplaza la cuota de mercado entre Samsung, SK Hynix y Micron. Un arancel aplicado de forma selectiva a la producción no estadounidense —o, por el contrario, un arancel que penalice todos los chips avanzados importados, incluidos los fabricados en Texas y Oregón— crea un escenario de derrota doble para las firmas coreanas sin importar cómo hayan estructurado su presencia estadounidense.
El dilema de la inversión
Aquí es donde el pánico silencioso de la Casa Azul cobra sentido. Samsung y SK Hynix enfrentan una contradicción estructural que no existía hace cinco años.
Por un lado, los incentivos estadounidenses las atraen cada vez más hacia la manufactura en EE. UU. La CHIPS Act ofrece miles de millones en subvenciones y garantías de préstamos para construir y operar fabbras de semiconductores en territorio estadounidense. Samsung se ha comprometido a invertir más de 17 mil millones de dólares en su complejo de Texas. SK Hynix ha invertido varios miles de millones en Oregón y anunció planes para capacidad adicional. Ambas empresas ven el mercado estadounidense como estratégicamente indispensable.
Por otro lado, un arancel que apunte a chips fabricados en el extranjero —incluso aquellos producidos dentro de EE. UU. por firmas coreanas si las reglas están escritas lo suficientemente amplias— podría borrar la viabilidad económica de esas inversiones. Las cuentas se vuelven brutales rápido. Una fábrica de memorias funcionando a plena capacidad consume cientos de millones en costos operativos anuales. Sumarle una capa arancelaria hace que el retorno sobre un compromiso de 17 mil millones empiece a parecer una negociación de rehenes.
El peor escenario para Seúl no es un arancel a chips fabricados en Corea. Es un arancel a chips fabricados en Estados Unidos por empresas coreanas: un escenario que efectivamente gravaría el capital coreano dos veces, una por ser coreano y otra por no ser lo suficientemente estadounidense.
Lo que Washington realmente está haciendo
El lenguaje de aranceles selectivos del Departamento de Comercio señala algo más profundo que una simple aplicación comercial. Es política industrial con dientes. EE. UU. no solo quiere fabbras coreanas en suelo estadounidense; quiere la dependencia coreana de la manufactura estadounidense. Un régimen arancelario que penalice la producción fuera de EE. UU. crea un mecanismo de coerción que los subsidios por sí solos no pueden lograr.
Micron, el único fabricante estadounidense de memorias, se beneficia de inmediato de cualquier marco que encarezca la competencia coreana. La alineación geopolítica es clara: debilitar la ventaja de precios del dúopoly coreano, acelerar la relocalización y asegurarse de que la próxima generación de memorias avanzadas —críticas para centros de datos de IA, sistemas de defensa y vehículos autónomos— fluya a través de cadenas de suministro estadounidenses en lugar de las de Seúl.
Esto no es especulación. La CHIPS Act ya incluye disposiciones de recuperación que impiden a las compañías expandir producción avanzada en China durante una década. Un régimen arancelario extiende esa lógica a nivel global, convirtiendo el palo de los subsidios en un martillo arancelario.
Qué harán Samsung y SK Hynix
La respuesta coreana probablemente se despliegue en tres fases.
Primero viene el canal diplomático. El comunicado de la Casa Azul fue la jugada inicial: señalar cooperación, advertir contra impactos desproporcionados y mantener los canales abiertos. Seúl argumentará que las firmas coreanas de memorias son empleadoras estadounidenses con actores relevantes estadounidenses, y que castigarlas bajo un régimen arancelario también perjudica a las industrias aguas abajo en EE. UU.
Segundo viene la recalibración financiera. Si los aranceles se materializan, ambas compañías reevaluarán urgentemente la economía unitaria de sus fabbras en EE. UU. Samsung podría acelerar su expansión en Texas para asegurar los compromisos de la CHIPS Act antes de que se definan las normas arancelarias. SK Hynix podría reestructurar sus operaciones en Oregón para priorizar productos de memoria que califiquen para exenciones —probablemente los nodos más avanzados, donde la capacidad de producción estadounidense es más escasa y la palanca estadounidense es mayor.
Tercero viene el giro estratégico. Si el panorama arancelario hace económicamente inviable la producción en EE. UU. para ciertas líneas de producto, Samsung y SK Hynix redirigirán capital a otro lugar. Taiwán es la alternativa obvia: el ecosistema de TSMC es maduro, la oferta de talento es profunda y el cálculo de riesgo geopolítico es distinto. Pero Taiwán tampoco está exento de sus propias vulnerabilidades. Japón y Europa permanecen como segundas y terceras opciones lejanas.
Quién gana y quién pierde
Micron gana. Cualquier arancel que encarezca el costo de entrega de los chips de memoria coreanos mejora la posición competitiva de Micron en el segmento más rentable de la industria de semiconductores. La pregunta es si Washington está dispuesto a aceptar precios más altos de chips para compradores estadounidenses de IA y defensa como el precio de lograr soberanía en la cadena de suministro.
Los contribuyentes coreanos pierden. El gobierno ha estado subsidiando la expansión global de los fabricantes coreanos de chips durante décadas. Un régimen arancelario que obligue a esas compañías a absorber mayores costos o relocalizar producción destruye el valor de esa inversión pública sin crear empleos domésticos nuevos —porque las fabbras probablemente se mudarían a Taiwán, no desaparecerían.
Los consumidores y las empresas tecnológicas estadounidenses pierden a mediano plazo. Los chips de memoria son insumos fundamentales. Los precios más altos se propagan por cada dispositivo, cada centro de datos, cada entrenamiento de IA. La industria estadounidense de IA, que depende de una enorme capacidad de memoria, enfrenta un aumento directo de costos por políticas diseñadas para fortalecer la manufactura estadounidense.
Qué sigue
La Casa Azul está monitoreando de cerca. Esa es la postura diplomática. La realidad operativa es que Samsung y SK Hynix ya están ejecutando modelos de escenarios sobre cómo lucirían sus operaciones en EE. UU. bajo diferentes estructuras arancelarias. Esos modelos determinarán si el próximo gran gasto de capital se dirige a Texas, a Taiwán o a algún otro lugar completamente distinto.
La revisión arancelaria aún está en curso. Los detalles permanecen poco claros. Pero la dirección está trazada. Washington ha decidido usar el acceso al mercado como palanca de política industrial, y las dos empresas más valiosas de Corea ahora están al otro lado de ella.
La pregunta no es si Seúl negociará. Es si la negociación puede cambiar una estrategia estadounidense que ve el dominio de semiconductores coreano como una vulnerabilidad en lugar de un activo de alianza.